Welches kostenlose Zweitkonto ist empfehlenswert?
Wer ein kostenloses Zweitkonto ohne Gehaltseingang sucht, für den ist das BBVA Girokonto eine gute Wahl. Das Konto ist dauerhaft kostenlos, beinhaltet eine Mastercard Debitkarte und verzinst das Guthaben direkt auf dem Girokonto. Hinzu kommen Cashback-Vorteile für Neukunden und kostenlose Kartenzahlungen weltweit ohne Fremdwährungsaufschlag.
Besonders gut eignet sich BBVA für alle, die ihre Finanzen digital organisieren und ein separates Konto für Reisen, Hobbys, spezielle Sparziele oder alltägliche Ausgaben nutzen möchten. Ein Wechsel des bestehenden Hauptkontos ist dafür nicht erforderlich.
BBVA als kostenloses Zweitkonto: Die wichtigsten Vorteile im Überblick
|
Eigenschaft
|
BBVA current account
|
|
Kontoführung
|
Dauerhaft 0 € ohne Mindestgeldeingang
|
|
Debit card
|
Dauerhaft kostenlose Mastercard Debitkarte
|
|
Guthabenverzinsung
|
3.75% p.a. für 6 Monate auf bis zu 200.000 €*
|
|
Anschlusszins
|
Variabel, derzeit 2,5 % p. a. auf bis zu 500.000 €
|
|
Cashback
|
3,75 % für 6 Monate auf bis zu 400 € Einkaufswert monatlich**
|
|
Kartenzahlungen weltweit
|
Kostenlos ohne Fremdwährungsaufschlag
|
|
Bargeld am Automaten
|
Ab 150 € kostenlos an Mastercard-Automaten im Euroraum; mögliche Betreiberentgelte
|
|
Cash in retail
|
Kostenlose Abhebung kleiner Beträge bei teilnehmenden Partnern möglich
|
|
Gehaltseingang erforderlich
|
No
|
|
Als Haupt- und Zweitkonto geeignet
|
Yes
|
How BBVA performed in Stiftung Warentest's current account comparison
Stiftung Warentest examined more than 750 account models in its current account comparison. According to the criteria it used, the BBVA current account is one of the twelve account models where neither a minimum monthly deposit nor a minimum balance is required for you to manage your account for free.
Source: Stiftung Warentest, current account comparison, as of August 31, 2026
Warum ein Zweitkonto sinnvoll sein kann
Ein zusätzliches Girokonto kann beispielsweise für folgende Zwecke genutzt werden:
- Alltagsausgaben organisieren: Ein festes Monatsbudget für Einkäufe, Freizeit oder gemeinsame Kosten auf das Zweitkonto überweisen.
- Reisekasse einrichten: Urlaubsgeld getrennt verwalten und unterwegs bequem mit Karte bezahlen.
- Sparziele verfolgen: Geld für größere Anschaffungen, Hobbys oder persönliche Projekte zurücklegen.
- Mehr Flexibilität gewinnen: Neben dem Hauptkonto eine zusätzliche Karte und ein weiteres Konto zur Verfügung haben.
Das BBVA Girokonto: Kostenloses Konto mit Extras
Wer ein kostenloses Girokonto sucht, sollte sich das BBVA Girokonto genauer ansehen. Denn es verbindet die Funktionen eines modernen Girokontos mit Vorteilen, die über die reine Kontoführung hinausgehen.
1. Dauerhaft kostenlos – auch ohne Gehaltseingang
Ein entscheidender Vorteil des BBVA Girokontos ist die Kontoführung ohne monatliche Gebühren.
Bei manchen Banken entfallen die Kontoführungsgebühren nur, wenn regelmäßig ein bestimmter Betrag eingeht oder das Konto als Gehaltskonto genutzt wird.
Beim BBVA Girokonto ist das anders: Es ist dauerhaft kostenlos – ohne monatlichen Geldeingang und ohne Verpflichtung, das Gehalt auf dieses Konto überweisen zu lassen.
2. Zinsen direkt auf dem Girokonto
Ein Zweitkonto kann mehr sein als ein zusätzlicher Platz für Geld. Besonders interessant wird es, wenn das Guthaben auch verzinst wird.
Das BBVA Girokonto bietet eine Guthabenverzinsung direkt auf dem Konto. So kann das Geld rund um die Uhr arbeiten, ohne dass dafür ein separates Tagesgeldkonto eröffnet werden muss.
Das ist beispielsweise praktisch für:
- Geld, das für den nächsten Urlaub vorgesehen ist.
- Rücklagen für größere Anschaffungen.
- Beträge, die vorübergehend nicht benötigt werden.
- Ein zusätzliches Budget für besondere Ausgaben.
Die Zinsen werden monatlich gutgeschrieben. So bleibt das Geld auf dem Girokonto verfügbar und kann gleichzeitig Zinserträge erzielen.
Die jeweils gültigen Zinssätze, Aktionszeiträume und Bedingungen sind auf der BBVA Website zu finden.
3. Kostenlose Debitkarte und 6 Monate Cashback inklusive
Zum BBVA Konto gehört eine dauerhaft kostenlose Debitkarte mit Cashback-Aktionen für Neukunden.
Wer seine BBVA Debitkarte nutzt, erhält während der ersten 6 Monaten auf Kartenzahlungen einen Teil des ausgegebenen Betrags zurück. Das macht das Konto beispielsweise interessant als separates Shopping- oder Freizeitkonto.
4. Ideal als Zweitkonto für Reisen
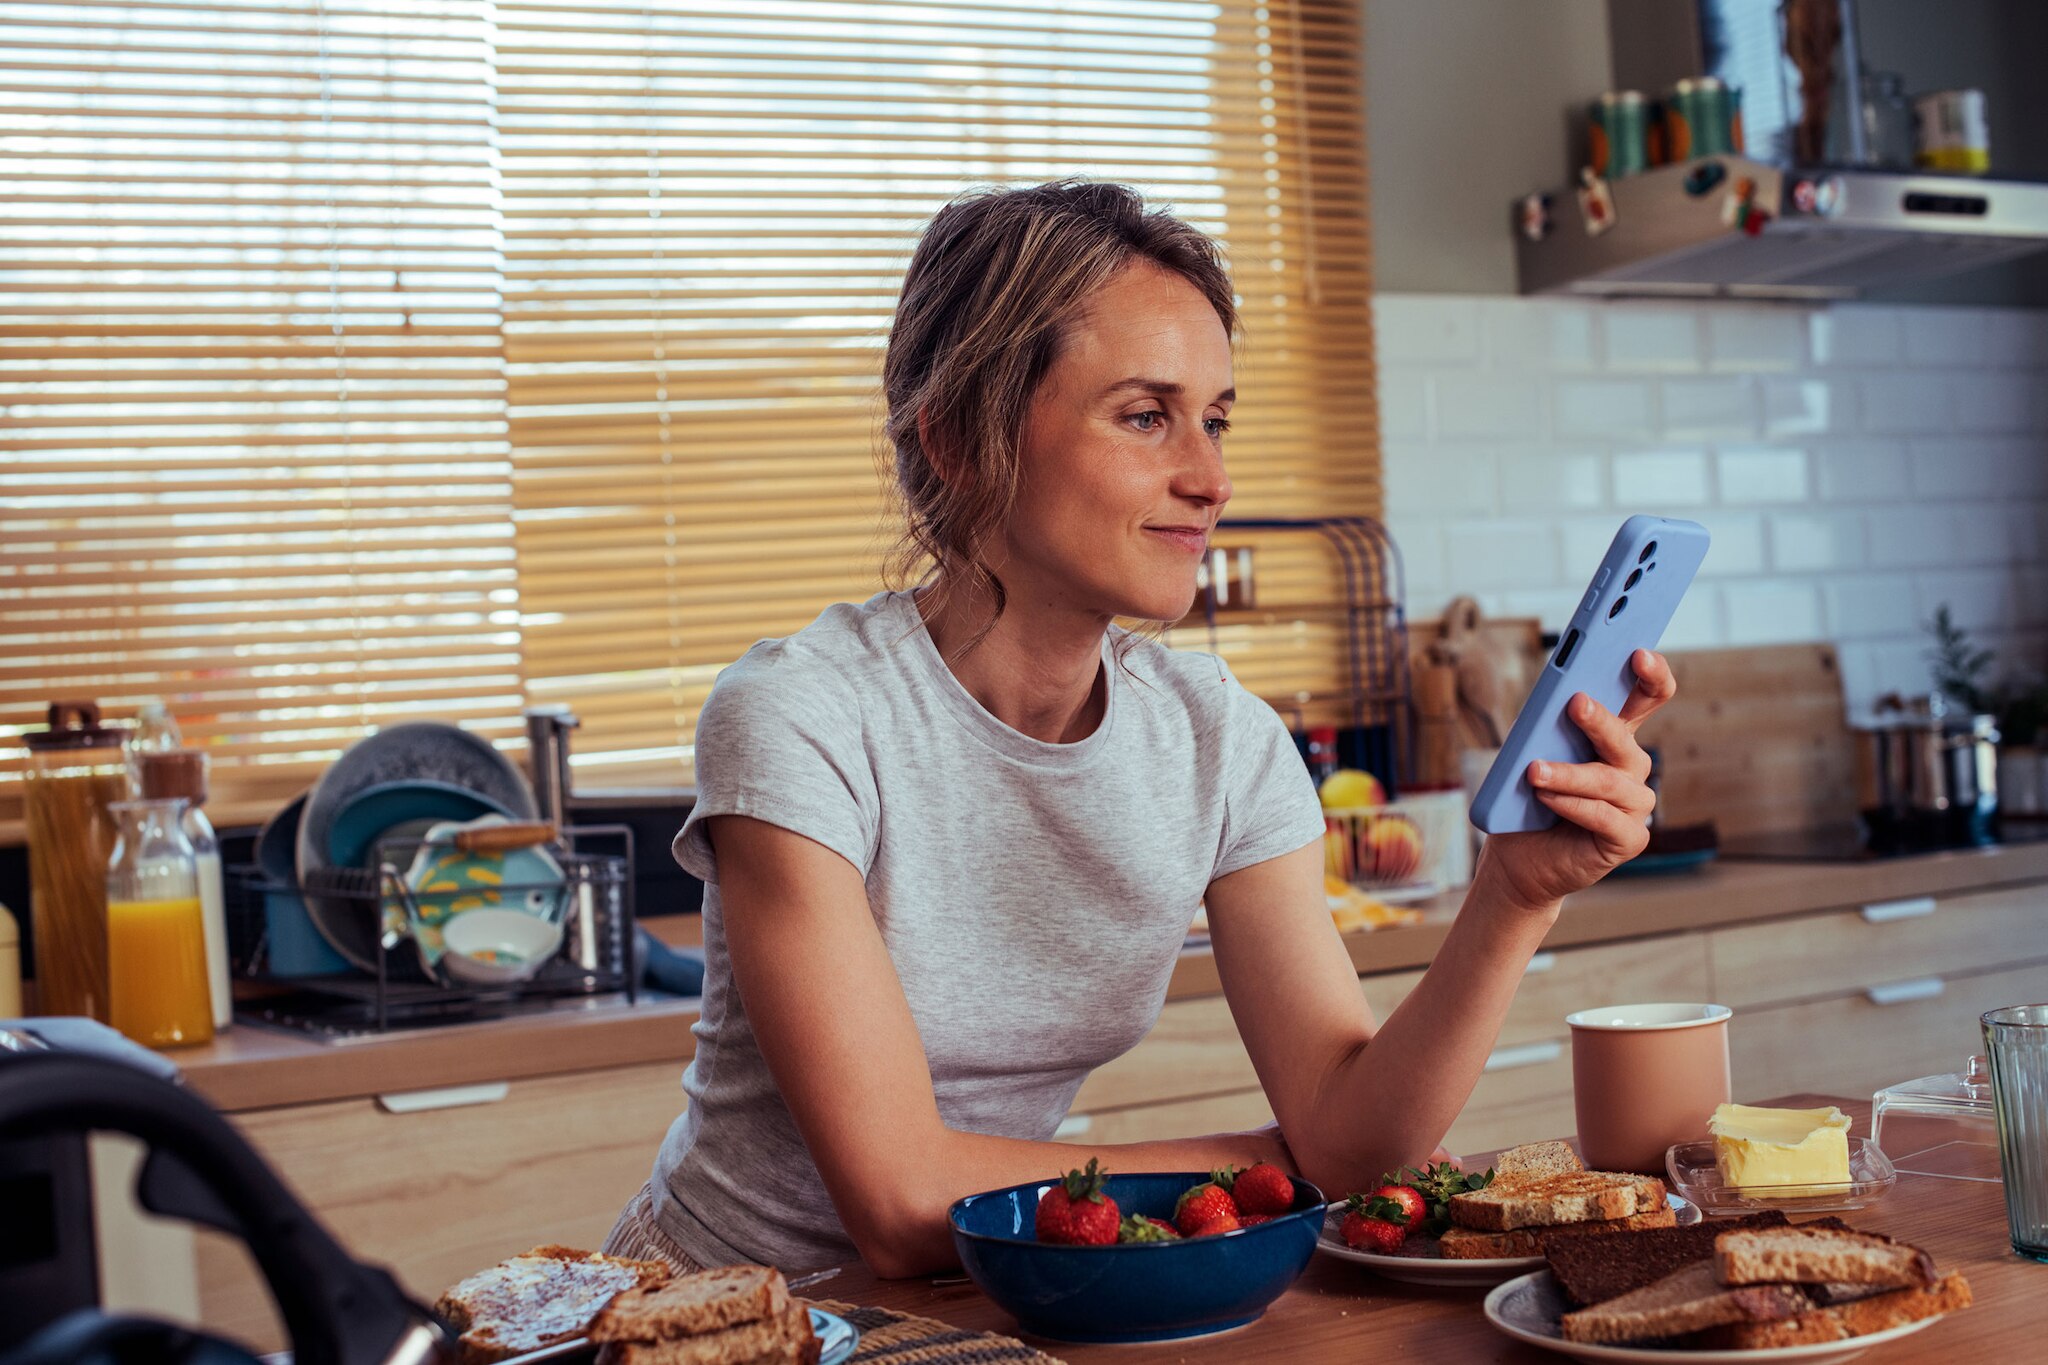
Auch auf Reisen kann ein zusätzliches Girokonto sinnvoll sein, um das Reisebudget vom Geld für laufende Ausgaben zu Hause getrennt zu halten.
Mit der im Konto enthaltenen Mastercard Debitkarte kann weltweit bezahlt werden, wo Mastercard akzeptiert wird.
Besonders interessant: BBVA erhebt für Kartenzahlungen und Bargeldabhebungen in Fremdwährungen keinen Fremdwährungsaufschlag.
Banking worldwide, but just like at home
Für wen eignet sich das BBVA Girokonto?
Ob als Hauptkonto oder Zweitkonto: Das BBVA Girokonto bietet alles, was man für die täglichen Finanzen braucht. Ideal für alle, die ihre Finanzen unkompliziert und digital mit Banking-App oder Online-Banking organisieren möchten: Echtzeitüberweisungen, Daueraufträge, Lastschriften und Kartenzahlungen sowie mobiles Bezahlen mit Google Pay
Tip: Nutze dein BBVA Zweitkonto als separates Budgetkonto: Überweise monatlich einen festen Betrag für Freizeit, Shopping oder Reisen. So behältst du deine Ausgaben im Blick, während dein verfügbares Guthaben gleichzeitig verzinst wird.
Auch Bargeld ist flexibel verfügbar. Kostenlos Geld abheben ab 150 € an allen Mastercard-Automaten in der Eurozone - kleinere Beträge lassen sich kostenlos bei teilnehmenden Einzelhändlern abheben.
Über die BBVA App lässt sich ein Barcode erstellen, mit dem du bei tausenden Einzelhandelspartnern in Deutschland Bargeld abheben kannst - ganz ohne Einkauf. Bis zu vier Bargeldabhebungen pro Monat sind kostenlos.
Alternativ kannst du mit deiner Mastercard Debitkarte beim Einkauf an der Kasse Bargeld abheben – ebenfalls kostenlos, sofern du den erforderlichen Mindesteinkaufswert erreichst.
Zweitkonto eröffnen: So einfach geht’s
Wer sich für das BBVA Girokonto entscheidet, kann sein Konto ganz einfach online eröffnen.
Nach der Angabe der persönlichen Daten und erfolgreicher Identitätsprüfung im Video-Ident-Verfahren kann das Konto vorbehaltlich der erforderlichen Prüfungen direkt eröffnet werden.
Ein Wechsel des bestehenden Hauptkontos ist dafür nicht erforderlich.
Frequently Asked Questions about World Savings Day (FAQs)
*This offer requires that a BBVA current account be opened for the first time starting on September 15, 2026 or later and is valid for the first 6 months after opening an account. The gross interest rate is 3.75% p.a. for balances up to €200,000, with no minimum amount. For balances above €200,000 and up to €500,000, the gross interest rate is 2.5% p.a.; Balances exceeding €500,000 do not accrue interest. Interest is calculated daily based on your account balance at the end of each day and is credited monthly.
interest after the first 6 months: After the promotional period has ended, a variable gross interest rate will apply to balances up to €500,000. Currently, this is 2.5% p.a. without further requirements or 3% p.a. for monthly payroll or pension payments to the BBVA current account or for monthly payments with your BBVA debit card and/or BBVA credit card(s) totaling over €1,500.
Balances exceeding €500,000 do not accrue interest. Interest rates are reviewed quarterly and may be adjusted. Regardless, the interest rate is always at least 25% of the ECB's applicable interest rate for its deposit facility.
Only transfers marked accordingly are regarded as payroll or pension payments; Transfers from one's own account and transfers from private individuals are not taken into account.
The following are excluded: fee-related BBVA card payments to the credit of financial companies and banks, cryptocurrencies, gambling and betting, payments to debt collection agencies, and cash withdrawals.
**The BBVA cashback offer requires that a BBVA current account be opened and is valid for the first 6 months after making the first card payment. To receive cashback, you must make your first payment with the BBVA debit card within 90 days of opening your account.
With the BBVA debit card you receive 3.75% cashback on online and offline purchases totaling up to €400 in purchase value. This means that you can receive €90 cashback in 6 months. The maximum cashback payment is €15.00 per month.
No cashback is awarded for payments related to financial services and banks, cryptocurrencies, gambling and betting, debt collection services and cash withdrawals.
More information at bbva.de.

Mehr als 84 Millionen Menschen weltweit vertrauen uns bereits. Join us!
Open your BBVA current account in just a few minutes, top it up and use it immediately.
Others also found interesting
-
Open a free current account – with BBVA, it's super easy
The BBVA current account is free forever and 100% digital. It includes a free debit card, ideal for your everyday finances.